お正月が近づくと、地味に悩ましいのがお年玉です。
いくら包めばいいのか。親戚の子にはどうするのか。そして何より、子どもが受け取った分をどう扱うか——全額貯金にするのか、自由に使わせるのか。
この記事では、年齢別の相場と、もらったお年玉の管理方法を整理します。お年玉は、子どもが一年でいちばん大きなお金を手にする機会でもあるので、お金の学びに使わない手はありません。
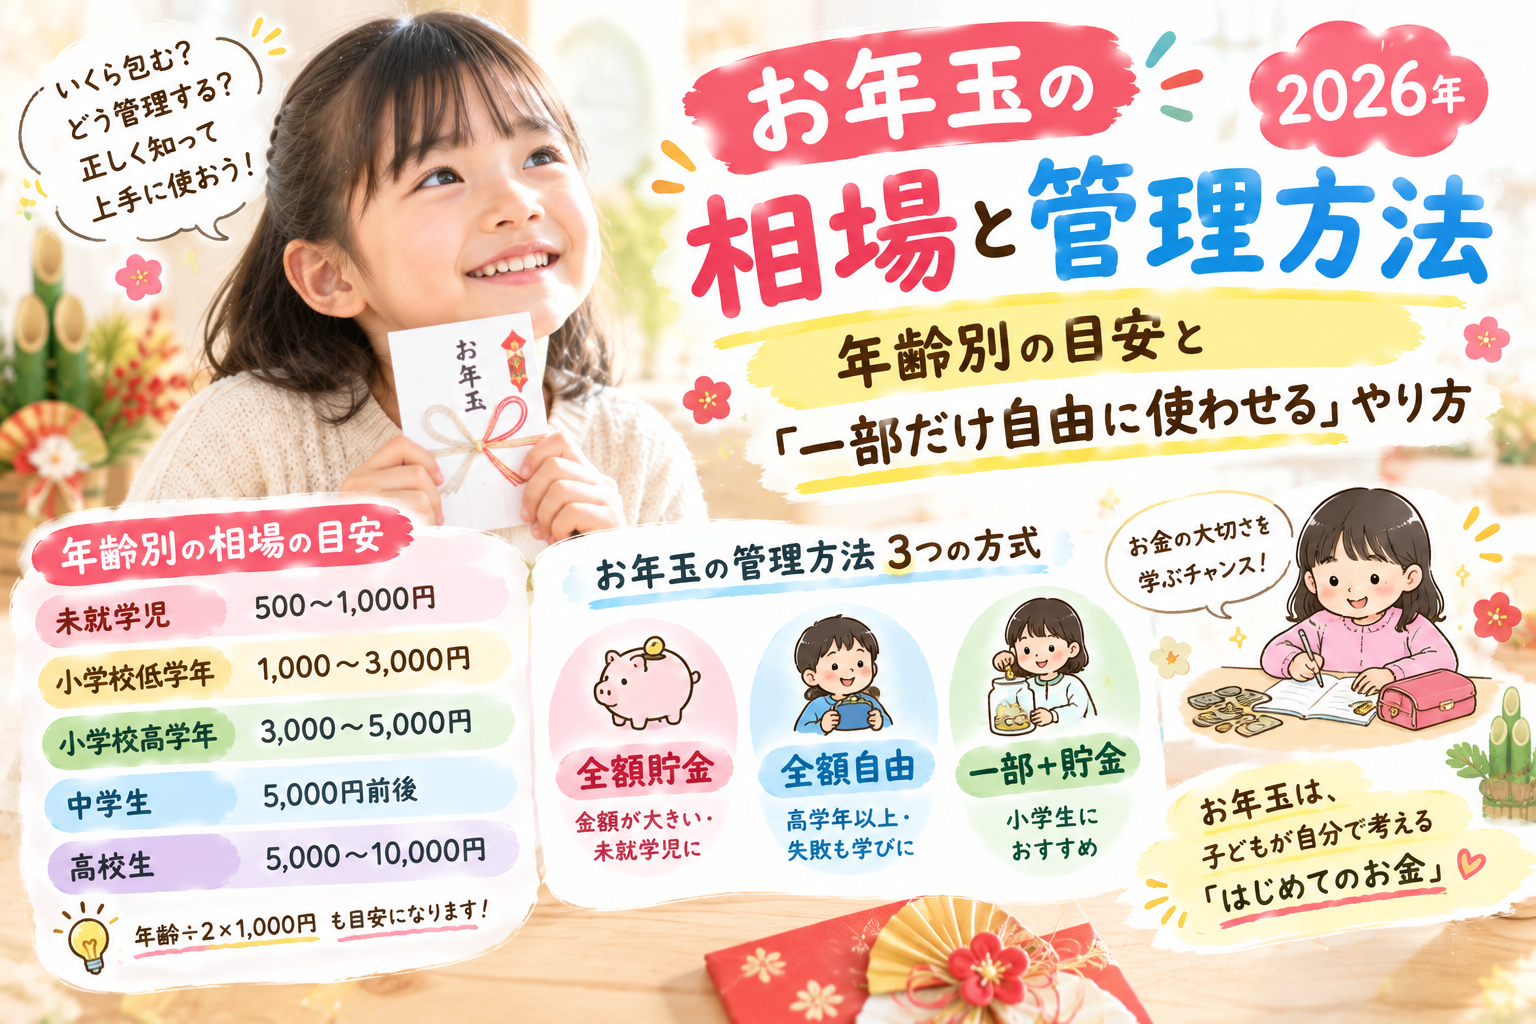
お年玉の相場:年齢別の目安
| 年齢 | 金額の目安 |
|---|---|
| 未就学児 | 500〜1,000円(お金の価値がまだ分からない年齢) |
| 小学校低学年 | 1,000〜3,000円 |
| 小学校高学年 | 3,000〜5,000円 |
| 中学生 | 5,000円前後 |
| 高校生 | 5,000〜10,000円 |
よく使われる考え方に「年齢 ÷ 2 × 1,000円」という目安があります。10歳なら5,000円という計算です。分かりやすいので、迷ったときの基準に使えます。
ただしいちばん大事なのは親族間で金額を揃えることです。同じ場にいる子で差が大きいと、子ども同士で気まずくなります。可能なら、事前にきょうだいや義理の家族と相談しておくと安心です。
包み方のマナー
- お札は新札を用意し、肖像が内側になるよう上から三つ折り
- ポチ袋には渡す子の名前を表に、自分の名前を裏に書く
- 硬貨は表(絵柄のある面)を上に
- 4,000円・9,000円は避けるのが一般的
名前を書いておくと、あとで「誰にいくら渡したか」を記録しておけるので、翌年の参考にもなります。
もらったお年玉、どう扱う?3つの方式
ここが本題です。家庭によって方針は分かれますが、大きく3つに整理できます。
| 方式 | 内容 | 向いている家庭 |
|---|---|---|
| ①全額貯金 | 親が預かり、口座へ | 金額が大きい・未就学児 |
| ②全額自由 | 本人に任せる | 高学年以上・失敗も学びと考える |
| ③分ける | 一部を自由に、残りは貯金 | 小学生におすすめ |
小学生には③がおすすめです。理由は2つあります。
- 全額貯金だと、お年玉が「自分のお金」だという実感が育ちません。使う練習の機会を失います
- 全額自由だと、金額が大きすぎて判断の練習にならないことがあります
分け方の目安
シンプルなのは「使う分」と「貯める分」を割合で決める方法です。
- 低学年:使う2割・貯める8割(2,000円なら400円を自由に)
- 高学年:使う3〜5割。自分で決める範囲を広げる
大事なのは割合を毎年同じにすることです。ルールが決まっていれば、毎年の交渉がなくなります。
お年玉は「お金の教育」に使える
お年玉のいいところは、子どもが自分で判断できる金額がまとまって手に入ることです。ここを学びに使わないのはもったいない。
① 一緒に「使い道の計画」を立てる
もらった直後に、紙に書き出します。「いくらもらった」「何に使いたい」「いくら残す」——この3つだけで十分です。
書き出すと、「全部欲しい物を買うと何も残らない」ことが自分で分かります。言われて気づくより、見て気づくほうが残ります。
② すぐ使わせない(1週間待つ)
お正月は気持ちが大きくなっているので、勢いで使いがちです。「1週間経ってもまだ欲しかったら買う」というルールにすると、衝動買いが減ります。
1週間後には「やっぱりいらない」となることもあり、それ自体が学びになります。
③ 失敗しても言わない
自由に使う分で失敗したときに「だから言ったでしょ」と言ってしまうと、次から自分で決めなくなります。
小さい金額で失敗しておくほうが、ずっと安い授業料です。大人になってからの失敗は桁が違います。
④ 口座を見せる
貯金分を口座に入れるなら、通帳やアプリの残高を本人に見せてください。預けただけで見えないと、「取られた」という感覚が残ります。
毎年増えていくのが見えると、貯めること自体が楽しくなります。
よくある質問
Q. 親戚の子にあげたら、うちの子がもらえませんでした
よくある気まずさです。人数や年齢構成が違えば、金額に差が出るのは避けられません。気になるなら、事前に「今年はなしにしよう」と話しておくのがいちばん確実です。
Q. 祖父母が大きな金額をくれます
金額が大きい場合は、自由に使う分の上限を決めておくのが現実的です。「いくらもらっても、自由に使えるのは〇円まで」と先に決めておけば、毎年もめません。
Q. おこづかいとの関係は?
お年玉は臨時収入、おこづかいは定期収入として分けて考えると整理しやすくなります。おこづかいの渡し方はおこづかいは何歳から?いくら?の記事にまとめています。
Q. 貯めたお金は将来どうする?
教育費の一部に充てる家庭が多いです。大学までにかかる金額の見通しは子どもの教育費は大学までいくら?、2027年開始予定の新制度はこどもNISAの記事で解説しています。
まとめ
- 相場は低学年1,000〜3,000円、高学年3,000〜5,000円。「年齢÷2×1,000円」も目安に
- 親族間で金額を揃えるのがいちばん大事
- 小学生には「一部を自由に、残りは貯金」がおすすめ。割合は毎年同じに
- 使い道を紙に書く/1週間待つ/失敗を責めない/口座を見せる
- 小さい金額での失敗は、安い授業料
お年玉は、子どもが一年でいちばん「自分のお金」を意識する日です。全部預かってしまうと、その機会ごとなくなってしまいます。少しでいいので、自分で決める分を残しておいてください。
コメント