2027年1月に始まる予定のこどもNISA(0〜17歳の子ども名義で使える非課税投資制度)。制度の中身はこどもNISAとは?新制度の中身と今からできる準備で解説しましたが、次に気になるのは「で、口座はどうやって開くの?」だと思います。
最初に大事なことを1つ。こどもNISA口座の申し込みは、2026年10月1日から主な証券会社で受付が始まっています(2026年10月10日更新)。
ただし、申し込んですぐに投資できるわけではありません。制度が始まるのは2027年1月の予定で、たとえば楽天証券では、10〜12月に受け付けた申し込みは2027年1月以降に口座が開設されると案内しています。
手続きの骨格は、親の口座のもとに子どもの「未成年口座」を作る、これまでの仕組みがベースです。この記事では申し込みの手順・必要な書類・金融機関の選び方を順に解説します。
この記事はその実務ガイドです。
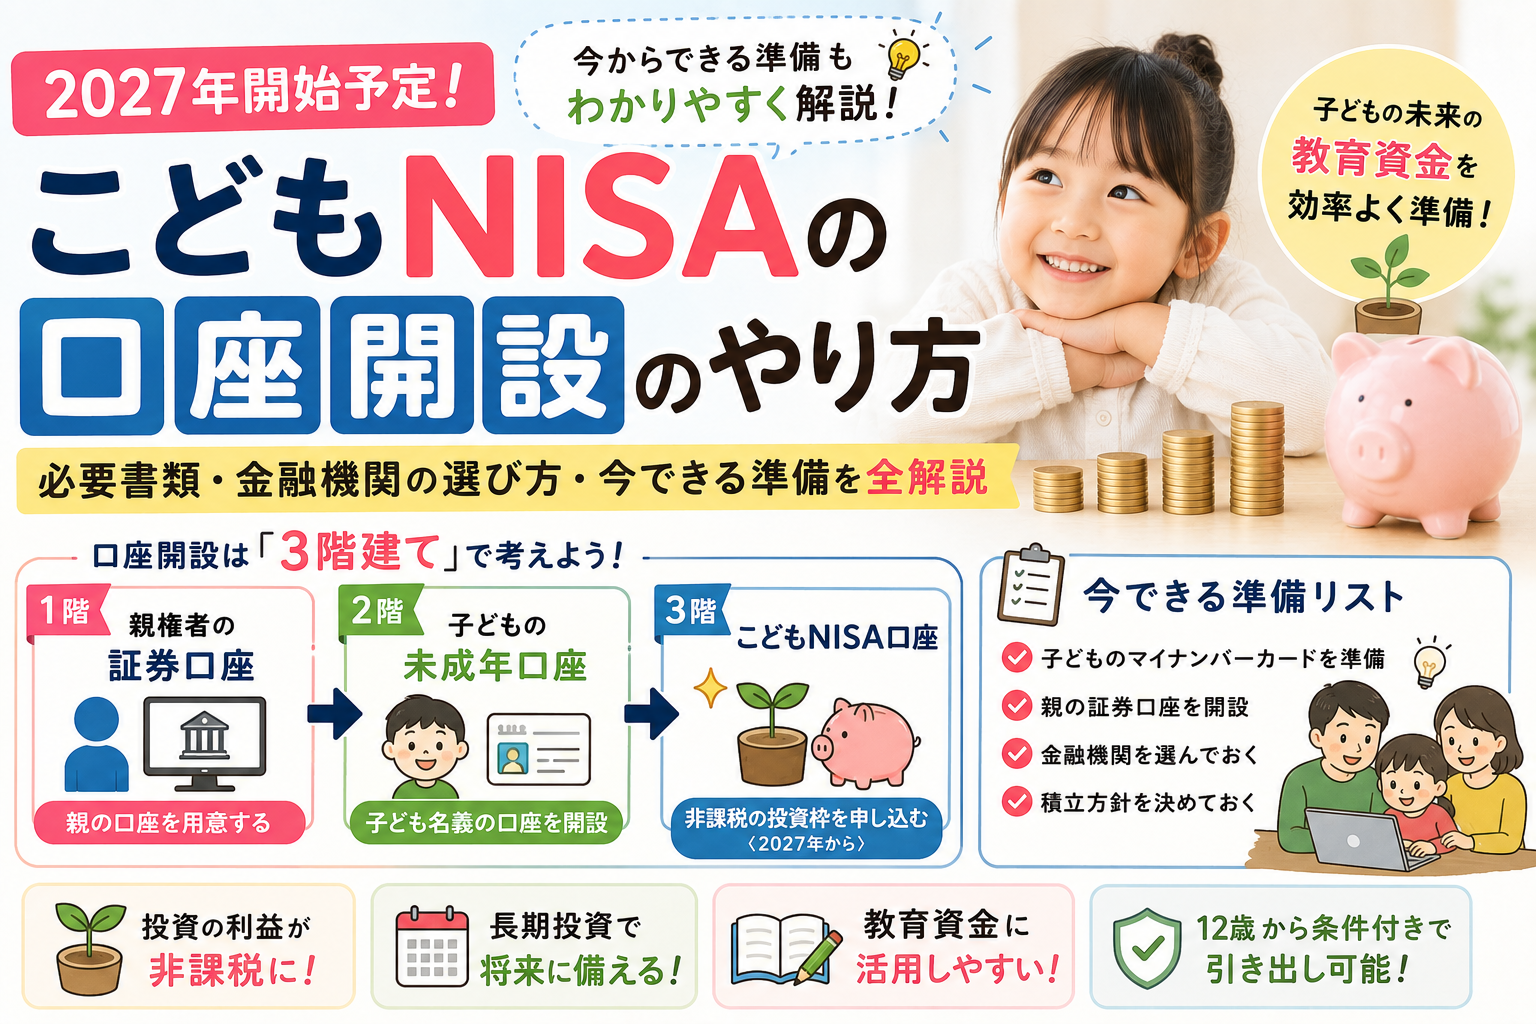
全体の流れ:開設は「3階建て」で考える
子ども名義で投資を始めるには、実は口座が3段階あります。ここを理解すると迷いません。
- 親権者の証券口座 — 多くの金融機関で、子どもの口座を作る前提条件として「親が同じ金融機関に口座を持っていること」が求められます
- 子どもの未成年口座(総合口座) — 子ども名義の証券口座本体。ここは現行制度でも今すぐ作れます
- こどもNISA口座 — ②の中に作る非課税の箱。ここが2027年の新設部分で、税務署の確認を経て開設されます
つまり「こどもNISAの口座開設」とは、実際には①→②→③の順に積み上げる作業です。そして①と②は、制度開始を待たずに今日から進められます。
ステップ①:親権者の口座を用意する(今できる)
まだ親自身の証券口座・NISA口座がない場合は、ここが最初の一歩です。金融機関選びは後述しますが、子どもの口座は親と同じ金融機関でしか作れないケースが多いため、ここでの選択が実質的に子どもの口座の置き場所を決めます。ネット証券での開設手順は楽天証券で新NISAの口座開設方法で画面つきで解説しています(未成年口座の親権者条件を満たす形になります)。
ステップ②:子どもの未成年口座を開設する(今できる)
未成年口座の開設はネット証券ならスマホで完結するのが一般的で、おおまかな流れは次のとおりです。
- 親権者が自分の口座にログインし、「未成年口座の開設」を申し込む
- 子どもの情報を入力し、必要書類をアップロード
- 審査後、子ども名義の口座番号が発行される(数日〜2週間程度)
必要書類はこの4点セット
| 書類 | ポイント |
|---|---|
| ①子どものマイナンバー確認書類 | マイナンバーカードがあれば1枚で完結。なければ通知カード等+本人確認書類 |
| ②子どもの本人確認書類 | マイナンバーカードなど(求められる組み合わせは金融機関による) |
| ③親権者の本人確認書類 | 親のマイナンバーカードや運転免許証 |
| ④親子関係を確認できる書類 | 続柄が記載された住民票の写しなど。ここが未成年口座ならではの書類 |
今のうちにやっておく価値がいちばん大きいのは、実は子どものマイナンバーカードを作っておくことです。
申請から受け取りまで1か月前後かかるため、制度開始直前に慌てる家庭が続出するポイントになるはずです。
児童手当の手続きや医療費助成でも使うので、作って損はありません。
ステップ③:こどもNISA口座を申し込む(2026年10月から受付中)
2026年10月1日から、②の未成年口座とあわせてこどもNISA口座を申し込めるようになりました。例として、楽天証券が案内している流れは次のとおりです。
- 親権者の総合口座にログインする(親の口座が前提です)
- 子どもの氏名・生年月日などを入力する(子どもの未成年口座がまだなら、同時に申し込めます)
- 必要書類をアップロードする。同居の場合はマイナンバーの記載がある住民票の写し、別居の場合はそれに加えて戸籍謄本(戸籍全部事項証明書)
- 申し込みが終わると、親と子の両方のメールアドレスに通知が届く
申し込みのあとは、証券会社の審査に加えて税務署の審査があります。こどもNISA口座は子ども1人につき1口座で、すでに他社でこどもNISA口座を開いている場合などは開設できず、その口座での取引は一般の口座の扱いに変わります。複数の証券会社に申し込まないよう注意してください。
楽天証券のほか、SBI証券・マネックス証券・松井証券・三菱UFJ eスマート証券なども2026年10月から受付を案内しています。前提となる口座や必要書類は金融機関ごとに違うので、申し込む前に、使う証券会社の案内ページを必ず確認してください。
金融機関はどう選ぶ?:判断基準は4つ
「どこで開くか」は途中変更が面倒なので(NISA口座の金融機関変更は年単位の手続き)、最初に決め切るのが得策です。
- 親と同じ金融機関にする — 未成年口座の親権者条件を満たしやすく、管理画面も1つの操作感で揃います。家族の資産を一覧で見られるのは想像以上にラクです
- 投資信託の品揃えと積立設定の柔軟さ — こどもNISAはつみたて投資枠相当の投信のみ。低コストのインデックスファンドが揃っていて、毎月自動積立が細かく設定できるかが本体です
- 入金のしやすさ — 児童手当の入る銀行口座から自動入金(スイープ)できると、「入金忘れで積立が止まる」事故を防げます
- 店舗かネットか — 対面の安心感より、手数料と品揃えの差が18年分複利で効きます。基本はネット証券が第一候補です
開設後にやること:積立設定と「贈与の記録」
- 積立設定 — 王道は全世界株式または米国株式のインデックスファンドを毎月定額で。金額は児童手当と同じ月1万〜1.5万円から始めれば、年間枠60万円に対して十分現実的です
- 贈与の記録 — 子ども名義口座への入金は親から子への贈与にあたります。年間110万円以内なら贈与税はかかりませんが、「いつ・誰が・いくら入れたか」を家計簿やメモに残す習慣をつけておくと、祖父母からの援助が加わったときも安心です
- ほったらかす — 設定が済んだら、あとは見ないのが正解です。売買を繰り返すほど成績が悪くなるのは大人も子どもも同じ。年1回、進学の節目に確認する程度で十分です
よくある質問
Q. 子どもが2人います。それぞれ開設できますか?
できます。こどもNISAは子ども1人につき1口座なので、きょうだいそれぞれに年間60万円・総額600万円の枠が使える見込みです。書類は人数分必要になるので、マイナンバーカードは全員分そろえておきましょう。
Q. 祖父母が孫のために開設できますか?
口座の開設・管理は親権者が行うのが基本設計です。祖父母は「資金を援助する」形で関わるのが現実的で、その場合も入金の記録を残しておくのが安心です。
Q. 赤ちゃんでも開設できますか?
0歳から対象です。むしろ期間が長いほど複利が効くので、教育費目的なら早いほうが有利です。出生届・児童手当の手続きと合わせて、マイナンバーカード申請まで済ませておくと後がスムーズです。
まとめ:口座開設は「3階建て」、2026年10月から3階まで申し込める
- こどもNISA口座の申し込みは2026年10月1日から受付中。口座ができて投資を始められるのは2027年1月以降
- 構造は親の口座→子どもの未成年口座→こどもNISA口座の3階建て。今は3階まで申し込める(子どもの未成年口座と同時に申し込める証券会社もある)
- 今いちばん価値のある準備は子どものマイナンバーカードと親の口座の整備
- 金融機関は「親と同じ・品揃え・自動入金・ネット証券」の4基準で最初に決め切る
制度の中身や「そもそもやるべきか」の判断はこどもNISAとは?を、教育費全体のなかでの位置づけは子どもの教育費は大学までいくら?をどうぞ。
※本記事は執筆時点の情報に基づきます。こどもNISAの手続き詳細は今後の政令・省令および各金融機関の発表で確定するため、内容が変わる可能性があります。未成年口座の開設条件・必要書類は金融機関により異なります。投資は元本を保証するものではありません。
コメント