「毎月の保険料が高い気がする」「医療保険って本当に必要?」と迷ったら、まず保険に入っていなくても国の制度でもらえるお金を知るのが近道です。そのうえで、足りない分だけを保険で備えます。
▶ 必要か3つの質問でチェック ▶ 公的保障でもらえるお金を見る
結論:医療保険は必要?3つの質問でチェック
| 質問 | 「はい」なら |
|---|---|
| ① 貯金が入院1回分(約14万円)+生活費の数か月分ない | 安い掛け捨ての医療保険で備える選択肢あり |
| ② 自営業・フリーランスなど、休むと収入が止まる(国民健康保険) | 収入が減ったときの備え(就業不能保険など)を検討 |
| ③ 先進医療や個室など、保険がきかない治療・入院を望む | その部分だけ特約などで備える選択肢あり |
3つとも「いいえ」なら、公的保障と貯金でかなりの部分をカバーできます。保険料が家計の負担になっているなら、見直しの候補です。
公的保障でもらえるお金(2026年度)
| 困ること | 使える制度 | もらえる・減る金額の目安 |
|---|---|---|
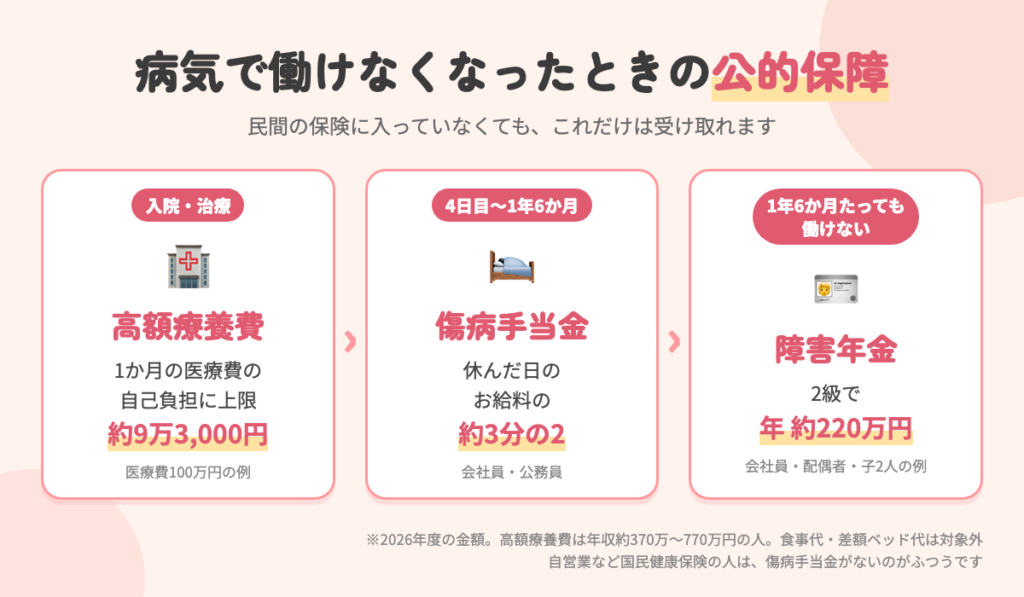
| 入院・手術の医療費 | 高額療養費 | 医療費100万円でも自己負担は約9万3,000円(年収約370〜770万円) |
| 休んでお給料が出ない | 傷病手当金 | お給料の約3分の2を、通算1年6か月まで |
| 1年6か月たっても働けない | 障害年金 | 2級で年 約220万円(会社員・配偶者・子2人の例) |
※傷病手当金は会社員・公務員など、勤め先の健康保険に入っている人の制度です。国民健康保険の人は、ふつうはありません。
入院したら、いくらかかる?
医療費の自己負担には、高額療養費制度でひと月の上限があります。上限額は2026年8月に引き上げられました。
| 年収の目安 | ひと月の上限(70歳未満) |
|---|---|
| 約1,160万円〜 | 270,300円+(医療費−901,000円)×1% |
| 約770〜1,160万円 | 179,100円+(医療費−597,000円)×1% |
| 約370〜770万円 | 85,800円+(医療費−286,000円)×1% |
| 〜約370万円 | 61,500円 |
| 住民税非課税 | 36,900円 |
例:年収約370〜770万円の人が、医療費100万円・30日入院したとき
- 医療費の自己負担:約9万3,000円
- 食事代:1食550円×3食×30日=4万9,500円(食事代は上限の対象外)
- 合計 約14万円
自分で希望した個室の差額ベッド代、パジャマや日用品のレンタル代も対象外なので、そのぶんは上乗せで考えます。病院の都合で個室に入った場合は、差額ベッド代は払わなくてよいのが原則です。
窓口での支払いを最初から上限までにする方法は限度額適用認定証は必要?届くまでの日数と申請先にまとめています。
仕事を休んだら:傷病手当金
会社員・公務員が、仕事以外の病気やけがで働けず、お給料が出ないときに受け取れます。
- 仕事以外の病気・けがで療養している
- 医師から仕事ができないと判断されている
- 連続3日休んだあと、4日目以降も休んでいる
- お給料が出ていない(一部だけ出ているときは差額)
1日あたりの金額は「直近12か月の標準報酬月額の平均÷30×3分の2」です。例:標準報酬月額30万円なら1日約6,667円、30日で約20万円。支給は通算1年6か月までで、途中で復職した期間はカウントされません。
くわしくは傷病手当金とは?いくら・いつまでもらえる?へ。
長く働けないとき:障害年金
病気やけがで、初めて受診した日から1年6か月たっても重い障害が残るときに受け取れる年金です。がんやうつ病なども対象になります。
| 障害基礎年金(全員) | 障害厚生年金(会社員などは上乗せ) | |
|---|---|---|
| 1級 | 年1,059,125円+子の加算 | 報酬比例の額×1.25+配偶者加算 |
| 2級 | 年847,300円+子の加算 | 報酬比例の額+配偶者加算 |
| 3級 | なし | 報酬比例の額(最低635,500円) |
子の加算は2人目まで1人年243,800円、3人目から1人年81,300円。配偶者加算は年243,800円です。(2026年4月分から。昭和31年4月2日以後生まれの人の額)
例:年収450万円の会社員(加入25年未満)、配偶者、子ども2人で2級のとき
基礎年金847,300円+子の加算487,600円+厚生年金 約616,600円+配偶者加算243,800円=年 約220万円(月 約18万円)
受け取るには、①初めて受診した日に年金に入っている ②保険料の未納が多すぎない ③決められた日に障害の状態にある、の3つが必要です。ふだんから年金保険料を払っておく(払えないときは免除を申請する)ことが、いちばんの備えになります。
※厚生年金の額は「平均標準報酬額×5.481/1000×300か月」で概算しました。実際の額は加入歴で変わります。
保険を見直す手順(3ステップ)
- 保険証券やアプリで、毎月の保険料と、何にいくら出るかを書き出す
- 上の公的保障と重なっている部分に印をつける
- 貯金で払える額を差し引き、足りない部分だけを残す
解約は、新しい保険の加入や代わりの備えが決まってからにしましょう。年齢が上がったり病気になったりすると、入り直せないことがあります。
家計全体の見直しの順番は子育て世帯の固定費見直しロードマップで紹介しています。
よくある質問
がんが心配です。公的保障だけで足りますか?
がんの手術や抗がん剤も、保険診療なら高額療養費の対象です。ただし先進医療・自由診療の費用や、通院が長引いたときの収入の減りは公的保障では埋めきれません。ここが心配なら、その部分にしぼって備えます。
子どもの医療保険は必要?
多くの自治体には子どもの医療費助成があり、通院・入院の自己負担がほとんどかかりません。助成の内容(年齢・所得制限・自己負担)を住んでいる自治体で確認してから考えましょう。入院の付き添いで親が仕事を休む収入減は、助成の対象外です。
医療費がたくさんかかった年は?
家族の医療費が年10万円(所得が少ない人は所得の5%)を超えたら、確定申告で税金が戻ることがあります。医療費控除とは?を見てください。
まとめ
- 入院・手術の自己負担は、高額療養費でひと月 約9万3,000円まで(年収約370〜770万円)
- 会社員・公務員は、休んでもお給料の約3分の2が最長1年6か月出る
- 長く働けなければ障害年金がある
- 民間の保険は、貯金と公的保障で足りない部分だけで十分なことが多い
出典:日本年金機構「障害基礎年金の受給要件・請求時期・年金額」、同「障害厚生年金」、協会けんぽ「傷病手当金」、協会けんぽ「高額療養費」(2026年8月〜の上限額)
コメント