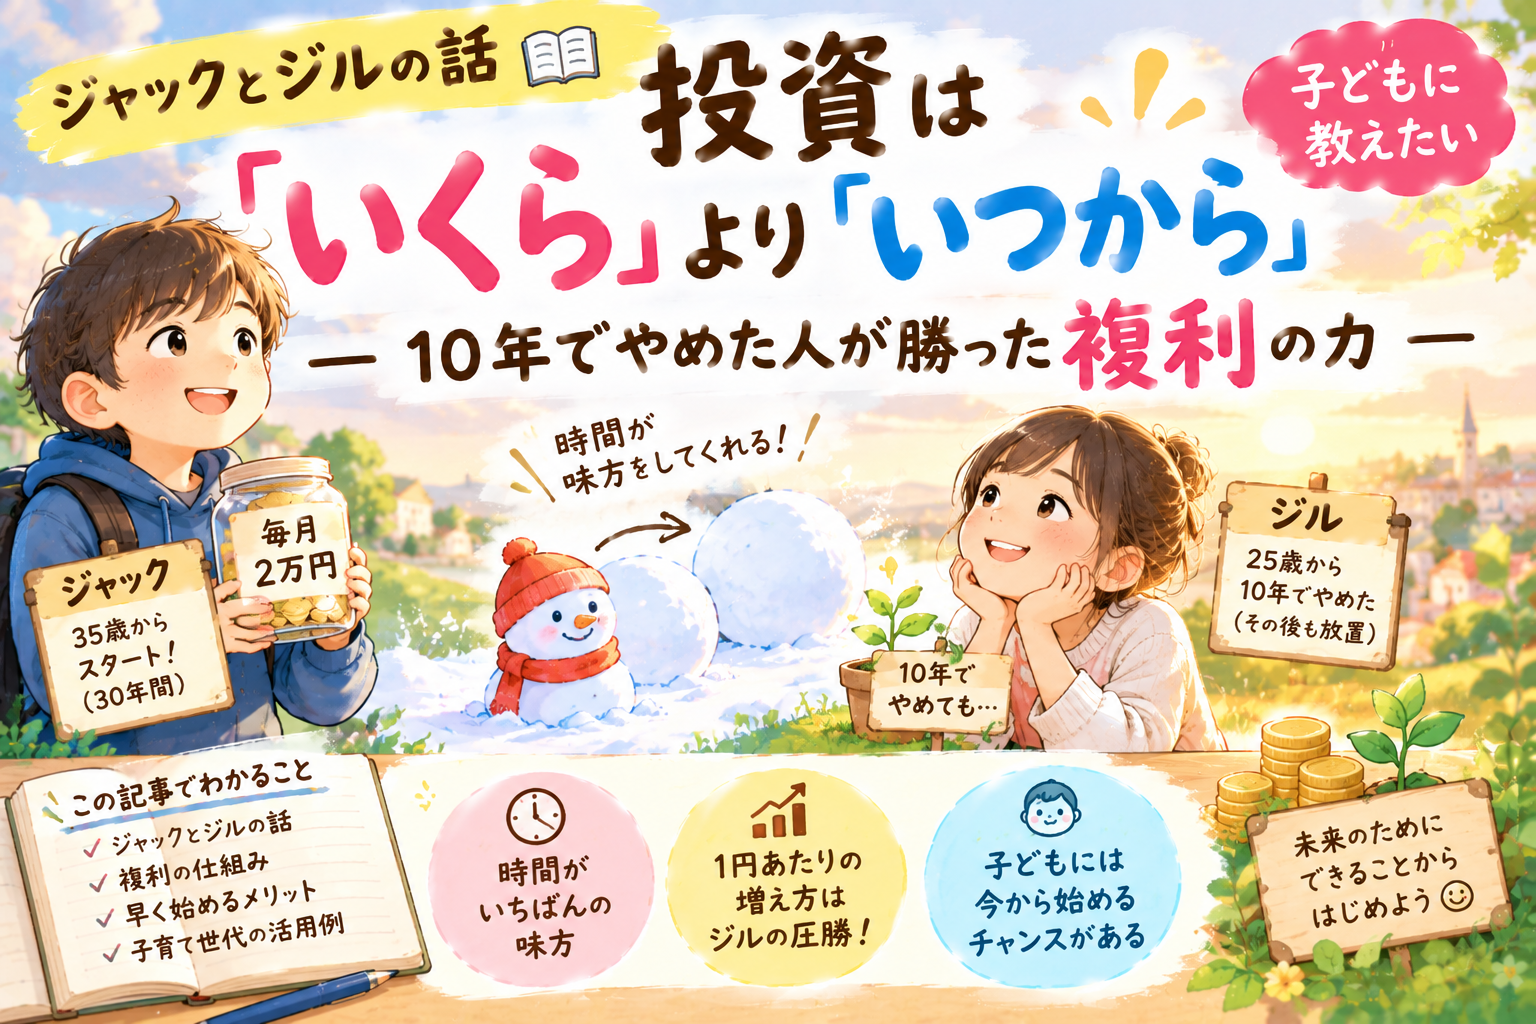
「投資を始めたいけど、まとまったお金がないから、もう少し余裕ができてから」
そう考えている方は多いと思います。でも投資の世界には、お金よりも強い味方があります。それが「時間」です。
そのことを伝える、昔から投資の入門書でよく使われてきた小話があります。「ジャックとジル」の話です。まずはお話から読んでみてください。
お話:ジャックとジル
ジルは25歳のとき、毎月2万円(年24万円)の積み立て投資を始めました。
ところが35歳のとき、子育てが忙しくなり、家計にも余裕がなくなって、積み立てをやめてしまいました。それまでに積み立てたお金は、引き出さずにそのまま置いておきました。それ以降、1円も足していません。
一方のジャックは、35歳になって「そろそろ将来のことを考えなきゃ」と、ジルと同じ毎月2万円の積み立てを始めました。
ジャックはえらいことに、65歳までの30年間、一度も休まず積み立てを続けました。
| ジル | ジャック | |
|---|---|---|
| 始めた年齢 | 25歳 | 35歳 |
| 積み立てた期間 | 10年(35歳でやめた) | 30年(65歳まで) |
| 払ったお金の合計 | 240万円 | 720万円(ジルの3倍) |
そして2人とも65歳を迎えました。資産が多かったのは、どちらでしょう?
――ここで読むのを止めて、予想してみてください。――
ふつうに考えれば、3倍のお金を30年も払い続けたジャックの圧勝です。
ところが、年7%で増えたとして計算すると、こうなります。
| 65歳時点(年7%で計算) | ジル | ジャック |
|---|---|---|
| 払ったお金 | 240万円 | 720万円 |
| 65歳での資産 | 約2,520万円 | 約2,270万円 |
たった10年でやめたジルのほうが、多くなっているのです。
なぜジルが勝ったのか:複利という仕組み
秘密は「複利(ふくり)」にあります。
複利とは、増えたお金がさらにお金を増やしていく仕組みのことです。たとえば100万円が1年で105万円に増えたら、次の年は105万円を元にして増えます。増えた5万円も、次の年からは一緒に働きはじめるのです。
これを雪だるまにたとえるとよく分かります。
- 雪だるまは、転がすほど表面積が大きくなり、一度に付く雪の量も増えていきます
- 早く転がし始めた雪だるまは、途中で手を離しても、坂を転がり続けて大きくなります
ジルの240万円は、30年間ずっと転がり続けました。ジャックのお金は量こそ多いけれど、最後のほうに入れたお金は、転がる時間がほとんどありませんでした。
つまり、勝負を分けたのは入れたお金の量ではなく、お金が働いた時間の長さだったのです。
正直に言うと:利回り次第で結末は変わる
ここは、ほかではあまり書かれない大事なところです。
この話でよく使われる「ジルの勝ち」という結末は、年7%前後の高めの利回りを前提にしています。利回りを変えて計算し直すと、こうなります。
| 年利回り | ジル(元本240万) | ジャック(元本720万) | 多いのは |
|---|---|---|---|
| 年3% | 約670万円(2.8倍) | 約1,140万円(1.6倍) | ジャック |
| 年5% | 約1,300万円(5.4倍) | 約1,590万円(2.2倍) | ジャック |
| 年7% | 約2,520万円(10.5倍) | 約2,270万円(3.1倍) | ジル |
※毎年末に積み立て、年1回の複利で計算した概算です。税金・手数料は考えていません。かっこ内は、払ったお金の何倍になったか。
利回りが低いと、最終的な金額ではジャックのほうが多くなります。ただし、注目してほしいのはかっこの中の数字です。
どの利回りでも、払ったお金1円あたりの増え方は、ジルの圧勝です。
年5%なら、ジルのお金は5.4倍、ジャックのお金は2.2倍。
ジャックは、ジルの3倍のお金を30年かけて払いました。それでも年5%なら、差は300万円ほど。早く始めた10年の価値は、あとから20年分の積み立てを足してもなかなか追いつけない——これがこの話の本当の教えです。
いちばん現実的な教え:「同じ金額で、10年早く」
実際には、ジルのように途中でやめる必要はありません。もしジルがやめずに65歳まで続けていたらどうなっていたか。同じ毎月2万円で比べてみます。
| 年利回り | 25歳から40年 | 35歳から30年 | 差 |
|---|---|---|---|
| 年3% | 約1,810万円 | 約1,140万円 | 約670万円 |
| 年5% | 約2,900万円 | 約1,590万円 | 約1,300万円 |
| 年7% | 約4,790万円 | 約2,270万円 | 約2,520万円 |
年5%なら、10年早く始めただけで約1,300万円の差。しかも、その10年間に多く払ったのはたった240万円です。
ここに、この話のすべてが詰まっています。「いくら入れるか」より「いつから始めるか」。
時間は、増やすだけでなく「怖さ」も小さくする
投資の値段は、短い期間で見ると上がったり下がったりを繰り返します。1年だけで見れば、大きく損をする年もあります。
ところが、持っている期間が長くなるほど、その上下は小さくならされていきます。金融庁の資料では、過去のデータで国内外の株式・債券に毎月積み立てて分散投資した場合、保有期間が5年だと元本を割り込んだケースがあった一方、20年ではすべてプラスとなり、年率2〜8%程度に収まったことが示されています。
時間は、お金を増やす味方であると同時に、値下がりの怖さをやわらげてくれる味方でもあるのです。ただし、これは過去のデータであり、将来も同じになるとは限りません。
200年分の株式市場の歴史から長期投資を考える話はNISAって始めた方がいいの?200年の株式市場の歴史にまとめています。
子育て世代にとっての「ジルの10年」
この話がとくに大きな意味を持つのが、子どものためのお金です。
子どもが0歳なら、大学進学の18歳まで18年もの時間があります。これは、ジルが手に入れた「時間」そのものです。
たとえば、児童手当とほぼ同じ毎月1万円を0歳から18年間積み立てたとすると——
| 年利回り | 18歳時点 | 払ったお金 |
|---|---|---|
| 預金同然(ほぼ0%) | 約216万円 | 216万円 |
| 年3% | 約280万円 | 216万円 |
| 年5% | 約340万円 | 216万円 |
2027年に始まる予定のこどもNISAは、まさにこの「子どもの時間」を活かすための制度です。仕組みはこどもNISAとは?、始め方はこどもNISAの口座開設のやり方で解説しています。大学までにいくら必要かの目安は子どもの教育費は大学までいくら?をどうぞ。
そして、親自身にとっても、今日がいちばん若い日です。30代でも40代でも、「あと10年早ければ」と思うなら、10年後の自分から見て今日がその「10年前」になります。
ただし、始める前に知っておきたいこと
- 投資は元本保証ではありません——利回りは約束されたものではなく、マイナスになる年もあります
- 生活費と、急な出費に備えるお金を先に——すぐに使う予定のお金は投資に回さないのが基本です
- 下がったときにやめないこと——ジルの勝因は「放っておいたこと」。値下がりで慌てて売ると、時間の力が途切れます
- 無理な金額にしないこと——ジャックが30年続けられたのは、続けられる金額だったからです
積み立てに回すお金を作るなら、先に毎月の固定費を下げるのが近道です(固定費見直しの完全ロードマップ)。始める前の確認ポイントは新NISAやるべきか?始める前に確認する3つのことにまとめています。
親子で話してみよう|問いかけのヒント
この話は、子どもにお金のことを伝えるのにもぴったりです。
- 「ジャックとジル、どっちがお金持ちになったと思う?」——結果を言う前に予想してもらう
- 「雪だるまを早く転がすと、どうなる?」——複利を雪だるまで説明する
- 「お年玉を、全部使う? 少し残しておく?」——自分のお金に置きかえてみる
お年玉の管理のしかたはお年玉の相場と管理方法、おこづかいの渡し方はおこづかいは何歳から?いくら?で紹介しています。豊作と不作に備える知恵の話ならタルムード小話「七匹の太った牛と七匹の痩せた牛」もどうぞ。
まとめ:お金より強い味方は「時間」
- ジャックとジルの話は、「いくら入れるか」より「いつから始めるか」を伝える小話
- 秘密は複利。増えたお金がさらに増える。早く転がした雪だるまは、手を離しても大きくなる
- 「ジルの勝ち」は高めの利回り(年7%前後)が前提。でもどの利回りでも、1円あたりの増え方はジルの圧勝
- 同じ月2万円でも、10年早く始めるだけで年5%なら約1,300万円の差
- 子どもには0歳から18年という時間がある。親にとっても今日がいちばん若い日
ジルは、特別なことをしたわけではありません。ただ、少し早く始めて、あとは放っておいただけです。お金に余裕ができるのを待つより、小さな額でも今日の時間を味方につける——それが、ジャックとジルの話がずっと語り継がれている理由です。
※この記事は投資の考え方を説明するもので、特定の金融商品をすすめるものではありません。計算はすべて一定の利回りを仮定した概算で、実際の運用成果を保証するものではありません。投資は元本割れのリスクがあります。ご自身の状況に応じてご判断ください。
コメント